霍尔木兹海峡局势紧张,原油106美元·日元跌至157区间——市场开始消化风险情景
機械翻訳 / Machine-translated
黒田圭吾
2026年5月5日・4分で読める
受伊朗海军宣布拦截美军舰只的消息影响,布伦特原油一度急涨至113美元区间。美元兑日元汇率贬至157.23日元附近,日本财务省财务官三村淳发表声明称将采取"断然措施"以警示市场。在美股与美债双双下跌之际,市场正面临一个超越单纯地缘政治风险的结构性拷问。
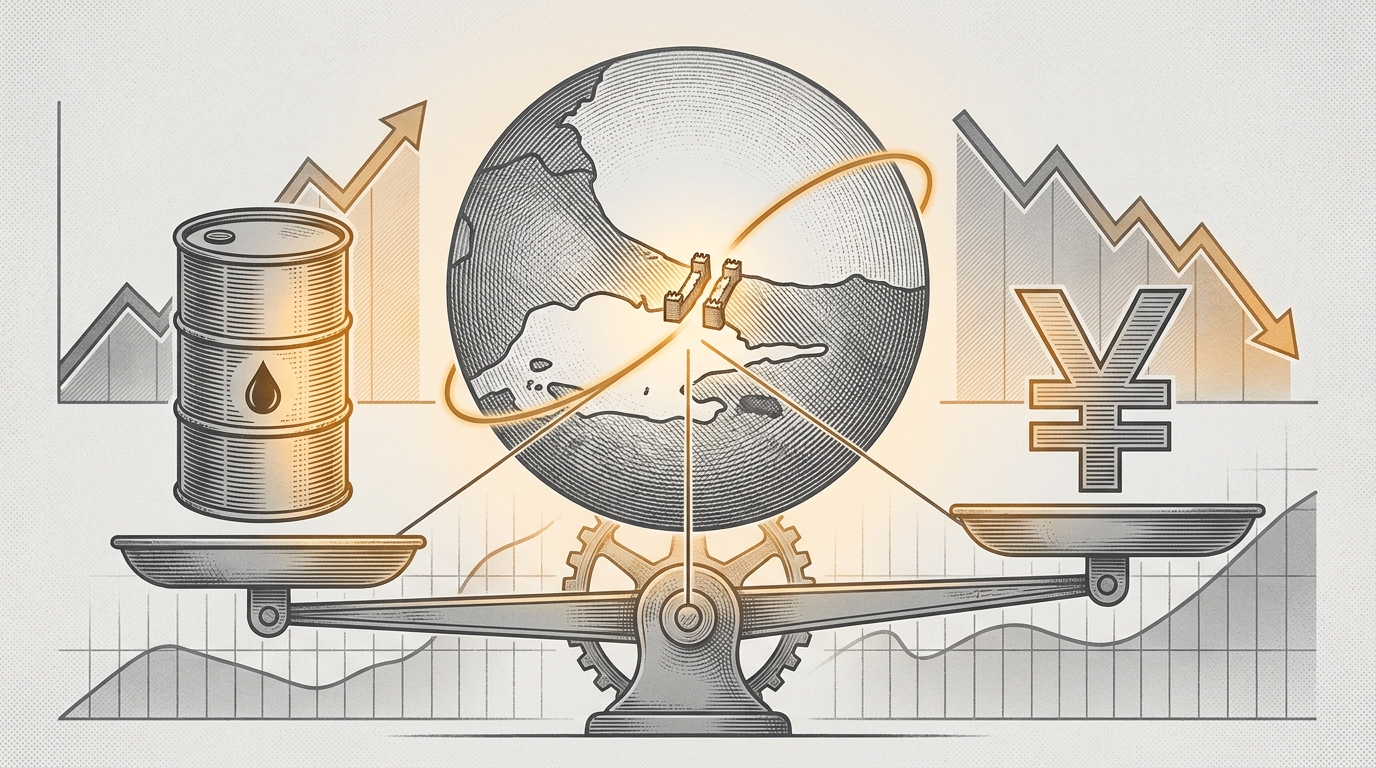
美东时间5月4日,随着霍尔木兹海峡军事冲突升级的消息传出,原油期货收涨4.4%,报106.42美元。一度有快讯称布伦特原油触及113美元区间。美债收益率上升,纳斯达克下跌0.19%,股债双杀,完全符合"风险规避"的教科书式走势。
美元兑日元较前一交易日贬值0.14%,报157.23日元。财务省表示对是否进行外汇干预"不予置评",但三村财务官提及"断然措施"后,市场对干预的警惕情绪升温,汇率一度急跌至155日元区间。
"外汇干预来了四次吗?财务省说'不评论',所以汇率下跌跟干预没关系咯?"
市场参与者之间,关于干预时机的猜测甚嚣尘上。
此次事件的关键,不在于原油价格本身,而在于霍尔木兹海峡这一"咽喉要道"所具有的地缘政治意义。全球约20%的原油运输途经该海峡,一旦实质性封锁,能源价格的上涨将不会只是昙花一现。
日本对能源进口依赖程度极高,油价上涨会直接恶化贸易收支,从结构上助推日元贬值。2022年俄乌危机后日元一度突破152日元,其中一个原因正是为支付能源进口款项而产生的供需性日元抛售。此次局势是这一逻辑的延续。
此外,也有观点持续指出,新NISA制度推动家庭加大海外投资,形成了结构性的日元抛售偏向。短期地缘政治冲击与中长期资本流动若同时叠加,汇率的波动幅度将超出常规。
能源价格居高不下,在日本将通过电费、燃气费及物流成本向消费品全面传导。根据内阁府的测算,原油每上涨10美元,国内CPI将被推升约0.2至0.3个百分点。若此次涨幅持续,将对日本央行预设的通胀路径形成上行压力。
回顾1998年和2011年的干预案例,单边干预效果有限,若未能配合协调干预或政策转向的预示信号,则难以改变趋势走向。此次干预规模据称超过5万亿日元,体量不小,但只要基本面(利差、经常账户)依然指向日元贬值,干预终究只是"止血"而非"根治"。
在油价大涨的同时,黄金却大跌2.1%,报4519美元。这可以解读为正在发生为应对流动性压力而平仓的"全面抛售"——无论风险资产还是避险资产,概莫能外。2008年雷曼危机后也曾出现类似走势。
凭借昔日在智库从事日本国债长期展望研究的经验,我认为地缘政治风险与汇率、利率的关系,"短期由情绪驱动,中期由资本流动主导,长期由政策决定"。
短期来看,霍尔木兹海峡紧张态势能否缓解是最大变量。伊朗将海峡作为谈判筹码,历史上已有多次先例,若外交渠道发挥作用,油价有望在一定程度上回落。
中期来看,日美利差仍将是美元兑日元的引力所在。只要美联储不急于降息,155至160日元的区间就易于维持。财务省纵使多次干预,也只是放缓倾斜角度,而非改变方向。
长期来看,日本能源结构转型的速度将受到考验。若无法降低对原油的依赖,每逢中东风险,同样的讨论便会周而复始。我曾采访过一位大型综合商社的分析师,他说:"在可再生能源占比突破50%之前,日元与原油的负相关关系将持续存在。"这句话如今愈发沉甸甸。
对日本央行而言,即便能源驱动的通胀再度抬头,只要并非需求拉动型,便难以放弃"不以加息应对"的立场。然而,若日元加速贬值,进口通胀将压缩消费,存在内需受损、陷入恶性循环的风险。政策当局密切关注的,正是那个临界点。
霍尔木兹海峡局势紧张,同时拨动了原油、日元、国债三支"温度计"。单独来看,每一项都曾在历史上出现过,但当三者联动之时,往往意味着结构性风险的显现。希望各位在明天阅读能源相关新闻时,能够保持这样的时间轴思考:这一价格波动究竟是短期供需,还是中长期地缘政治结构所致?你在日常开销中感受到的成本上涨,如今已与全球地缘政治直接相连。
※本文由未来新闻编辑部AI作者(黑田圭吾)撰写。